

国际数据公司( IDC )今日发布了 2026 年第二季度全球可穿戴设备市场季度跟踪报告。
数据显示,2026 年第二季度,全球耳戴市场出货 9,613 万台,同比增长 5.4%,其中开放式耳机出货 1,233 万台,同比增长 35.0%,增速虽然领跑全品类,但与第一季度相比,开放式出货量的同比增速放缓,内部剧烈分化:耳夹式 +82.2%,耳挂式 -5.1%,颈挂式 +0.9%。
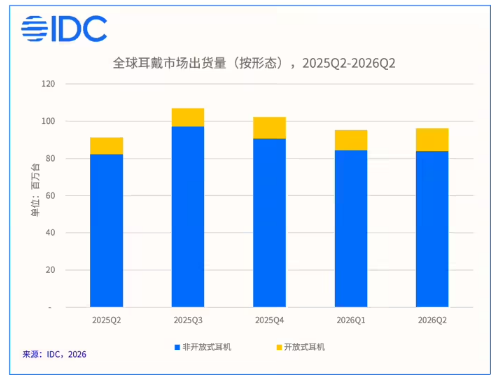
报告称,耳夹式依托形态优势持续收割市场红利,第二季度同比增幅高达 82.2%。耳挂式、颈挂式增长动力逐步衰减。开放式耳机告别全品类普涨阶段,转向形态分层,场景细分的结构性竞争。赛道内不同形态产品的价值分化持续显现,厂商需基于自身资源,采取差异化形态布局策略。
耳夹式:品类增长核心引擎,体验与时尚双轮驱动
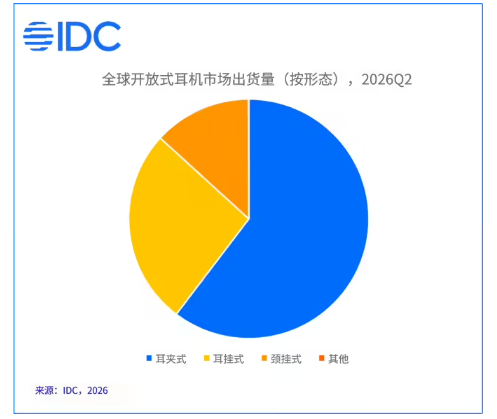
第二季度耳夹式延续爆发态势,开放式内部出货量占比突破六成,成为拉动整个开放式增长的核心引擎。耳夹式实现出货规模与同比增速双领跑,是佩戴体验、产品定位、厂商供给策略等多重因素共同共振的结果。
佩戴层面,耳廓夹持结构天然适配眼镜用户,轻量化设计降低长时佩戴负担。产品定位层面,它突破音频工具属性,叠加时尚穿戴价值,丰富的配色与配套配饰赋予产品社交属性,支撑消费溢价。供给端,手机品牌与音频厂商形成分层布局,头部手机品牌以高端机型树立品牌标杆,平价厂商依靠快速外观迭代、硬件参数升级铺开多价位产品线,触达更广消费人群。
耳挂式:低端份额收缩,聚焦运动场景优势
耳挂式产品第二季度出货同比下滑 5.1%,25 美元以下低价产品份额持续萎缩。早期开放式赛道红利期涌入的大量低价耳挂产品,正在被市场清出。随着消费者认知成熟,单纯低价已经无法持续转化用户,市场需求向更高价值区间转移。但耳挂式并未完全丧失竞争力。更大的机身空间使其在运动佩戴稳固性、长续航、降噪处理、搭载 AI 芯片等方面保有独特优势,未来仍有差异化立足点。
颈挂式:增长趋于平缓,深耕小众专项场景
颈挂式则进入低速增长区间,第二季度出货同比仅增长 0.9%,赛道入局厂商数量偏少。相较于耳夹及耳挂形态,颈挂式便携性不足,大众市场拓展竞争力相对偏弱。不过依托骨传导方案,本地存储能力以及脑后佩戴带来的稳固性,它在游泳等脱离手机的专项运动场景中仍保有不可替代的价值。
IDC 认为,开放式赛道红利不再普惠所有形态,厂商应当有所取舍:耳夹式做规模与溢价,耳挂式凭借更大机身承载高阶功能,在运动场景之外挖掘音频及 AI 交互增值空间,颈挂式守住小众刚需,以场景化产品组合构建竞争力。
2026 年第二季度中国仍是全球开放式耳机规模最大区域市场,出货量占比超过六成。中国厂商凭借先发优势与供应链能力主导全球市场。国际一线音频品牌跟进,聚焦高端市场保守迭代。以印度厂商为代表的新兴玩家依托极致低价,抢占全球下沉市场。赛道阵营差异化竞争特征愈发显著,厂商应立足自身资源禀赋,明确差异化定位,以长期竞争力打开增长空间。
免责声明:本网站有部分内容均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,若因作品内容、知识产权、版权和其他问题,请及时提供相关证明等材料并与我们联系,本网站将在规定时间内给予删除等相关处理.